
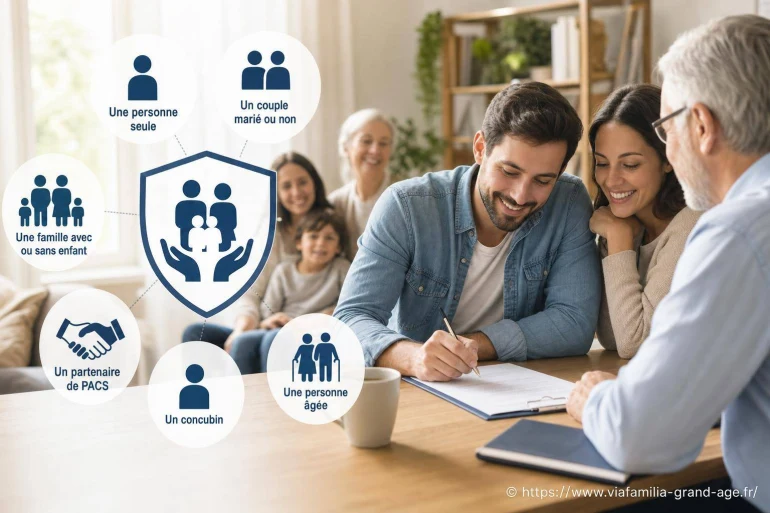
Qui peut souscrire une assurance décès ?
- Qui Peut Souscrire une Assurance Décès ?
- Les conditions d'âge et de santé
- Le souscripteur, l'assuré et le bénéficiaire : trois rôles à distinguer
- Les personnes pour lesquelles cette protection est particulièrement utile
- Les limites à connaître avant de souscrire
- Comment préparer une souscription adaptée ?
- Pourquoi demander plusieurs devis ?
Une assurance décès peut être souscrite par la plupart des adultes qui souhaitent protéger financièrement un proche. L'acceptation dépend surtout de l'âge, de l'état de santé, du montant garanti et des règles propres à chaque assureur. Cette couverture permet de verser un capital ou une rente aux bénéficiaires désignés lorsque le décès survient pendant la période couverte.
Elle répond à des situations très concrètes : aider un conjoint à conserver son logement, financer les études d'un enfant, compenser une perte de revenus ou éviter que les frais liés aux obsèques pèsent sur la famille. Le souscripteur peut être différent de l'assuré, mais c'est souvent la même personne qui signe le contrat et dont le décès déclenche la garantie.
Qui Peut Souscrire une Assurance Décès ?
En principe, toute personne majeure peut demander une assurance décès, à condition de satisfaire aux critères de l'organisme choisi. Les assureurs examinent notamment l'âge au moment de la souscription, la situation médicale, les habitudes de vie et le niveau de garantie souhaité. Une personne jeune et en bonne santé accède généralement plus facilement à un contrat étendu, tandis qu'un senior peut rencontrer des limites d'âge ou des formalités plus précises.
La capacité juridique compte aussi. Une personne placée sous un régime de protection peut souscrire, mais les modalités varient selon la mesure concernée et l'importance de l'engagement financier. Dans ce cas, l'intervention du tuteur, du curateur ou du juge peut être nécessaire. L'assureur vérifie également que le consentement est libre et éclairé.
Les adultes actifs
Ils cherchent souvent à protéger un foyer, couvrir un crédit ou préserver le niveau de vie du conjoint et des enfants.
Les parents
La garantie peut servir à sécuriser l'avenir des enfants, notamment lorsque le budget familial dépend d'un seul revenu.
Les seniors
Ils peuvent encore souscrire selon les contrats, avec des plafonds d'âge, des exclusions et des garanties à comparer attentivement.

Les conditions d'âge et de santé
L'âge est l'un des premiers critères d'accès. Chaque compagnie fixe un âge maximal de souscription, souvent différent selon qu'il s'agit d'un contrat temporaire, d'une assurance emprunteur ou d'une garantie destinée à financer les obsèques. Souscrire tôt laisse habituellement plus de choix, mais cela ne signifie pas qu'une souscription tardive est impossible.
L'état de santé peut être évalué au moyen d'un questionnaire médical. Les réponses doivent être exactes : une omission volontaire ou une fausse déclaration peut entraîner la réduction, voire la suppression, de l'indemnisation. Pour certaines garanties ou certains montants, l'assureur peut demander des examens complémentaires. D'autres formules proposent une adhésion sans questionnaire, mais elles prévoient souvent un délai de carence, un capital limité ou une cotisation plus élevée.
Une assurance décès se prépare comme un filet de sécurité : elle n'empêche pas l'accident, mais elle évite que ceux qui restent tombent de trop haut.
Les pratiques à risque, certaines professions exposées et les antécédents médicaux peuvent aussi influencer la décision. L'assureur peut accepter la demande sans réserve, appliquer une surprime, exclure une cause de décès précise ou refuser la couverture. Le refus d'une compagnie ne ferme pas toutes les portes : les critères d'acceptation diffèrent d'un assureur à l'autre.
| Profil | Accès possible | Point de vigilance |
|---|---|---|
| Adulte en bonne santé | Large choix de garanties | Comparer le capital et la durée de couverture |
| Senior | Possible selon les limites du contrat | Âge maximal, délai de carence et tarif |
| Personne avec antécédents médicaux | Étudié au cas par cas | Questionnaire médical et éventuelles exclusions |
| Travailleur indépendant | Souvent pertinent | Adapter le capital à la perte de revenus du foyer |

Le souscripteur, l'assuré et le bénéficiaire : trois rôles à distinguer
Comprendre les rôles évite bien des confusions. Le souscripteur signe le contrat et règle les cotisations. L'assuré est la personne dont le décès ouvre droit au versement. Le bénéficiaire, enfin, reçoit le capital ou la rente. Dans de nombreux cas, une même personne est souscripteur et assuré, tandis que le conjoint ou les enfants sont désignés bénéficiaires.
Il est possible de souscrire une assurance sur la tête d'un tiers, mais l'opération suppose son accord écrit et un intérêt légitime à l'assurer. On ne peut pas librement assurer n'importe qui dans l'espoir de percevoir un capital. Cette règle protège la personne assurée et limite les risques de contrats abusifs.
Certains profils rencontrent des restrictions à l'adhésion, notamment lorsque l'âge dépasse le plafond fixé par le contrat, lorsque le risque médical est jugé trop élevé ou lorsque les informations demandées ne peuvent pas être fournies. Les garanties sans sélection médicale peuvent parfois offrir une alternative, mais leurs conditions doivent être lues avec attention. Personnes exclues de l'assurance décès désigne donc moins une catégorie unique qu'un ensemble de situations examinées selon les assureurs et les formules proposées.
Les personnes pour lesquelles cette protection est particulièrement utile
L'assurance décès n'est pas réservée aux familles avec enfants. Elle peut être adaptée à toute personne dont la disparition entraînerait une difficulté financière pour un proche. Un couple vivant avec un seul salaire, un parent isolé, un entrepreneur ou une personne aidant un proche fragile peuvent avoir des raisons très différentes de prévoir un capital.
- Les parents qui souhaitent préserver les conditions de vie de leurs enfants.
- Les couples avec un emprunt immobilier ou des charges fixes élevées.
- Les indépendants dont les revenus soutiennent directement le foyer.
- Les personnes souhaitant laisser une somme disponible à un proche désigné.
- Les seniors désireux de protéger leur conjoint ou d'anticiper certaines dépenses familiales.
La réponse dépend d'abord des personnes que l'on souhaite protéger et des charges qu'elles devraient assumer en cas de décès. Un capital peut servir à rembourser une dette, maintenir un budget courant, financer un projet essentiel ou apporter une aide ponctuelle à un proche. Pour qui est l'assurance décès ? Elle s'adresse surtout à celles et ceux qui veulent éviter qu'un décès ne fragilise financièrement les personnes qui comptent sur eux.
Les limites à connaître avant de souscrire
Une assurance décès n'offre pas toujours une protection immédiate et universelle. Certains contrats prévoient un délai de carence : pendant cette période, certaines causes de décès ne sont pas couvertes ou donnent lieu à un remboursement limité des cotisations. Les exclusions doivent également être examinées. Elles peuvent concerner, selon les contrats, le suicide durant une période initiale, certains sports dangereux, une activité professionnelle particulière ou un sinistre lié à une déclaration inexacte.
La durée de couverture mérite la même attention. Dans une assurance temporaire décès, la garantie cesse à une date ou à un âge prévus. Si l'assuré est vivant à ce terme, aucun capital n'est versé. Cette formule vise souvent une période précise : le temps de rembourser un prêt, d'élever des enfants ou de sécuriser des revenus jusqu'à la retraite.
Comment préparer une souscription adaptée ?
Avant de signer, mieux vaut prendre le temps de clarifier l'objectif du contrat. Protéger un conjoint, financer l'avenir d'un enfant ou couvrir un emprunt ne suppose pas le même montant, ni la même durée de garantie. Une fois ce besoin défini, la comparaison des offres devient plus simple et plus utile.
- Identifier les personnes à protéger
Listez les proches qui dépendent de vos revenus ou qui pourraient devoir assumer des frais à votre place.
- Évaluer le capital nécessaire
Ajoutez les crédits, les charges du foyer, les dépenses prévisibles et une marge de sécurité raisonnable.
- Vérifier les conditions d'adhésion
Examinez l'âge maximal, le questionnaire de santé, les délais de carence et les exclusions.
- Rédiger la clause bénéficiaire avec soin
Une désignation claire réduit le risque de blocage ou de conflit lors du versement du capital.
La clause bénéficiaire peut être rédigée avec une certaine souplesse. Désigner « mon conjoint non séparé de corps, à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales » constitue un exemple courant, mais chaque situation familiale mérite une formulation adaptée. Une famille recomposée, un enfant vulnérable ou un proche sans lien de parenté peuvent nécessiter un accompagnement juridique ou patrimonial.
Relire cette clause après un mariage, un divorce, une naissance ou un décès permet de vérifier qu'elle reflète toujours votre volonté. Le contrat peut être très bien choisi sur le plan financier et devenir inadapté si les bénéficiaires ne sont plus ceux que vous souhaitez protéger.
Pourquoi demander plusieurs devis ?
Deux contrats affichant un capital similaire peuvent produire une protection très différente. Le prix dépend de l'âge, du niveau de couverture, de la durée, de la santé déclarée et des garanties retenues. Il faut comparer les documents contractuels, pas seulement le montant indiqué sur une simulation. [ En savoir plus ici ]
Une demande de devis permet aussi de savoir si un questionnaire médical est exigé et de repérer les solutions accessibles à votre profil. Pour une personne senior, la question essentielle n'est pas seulement « puis-je être assuré ? », mais aussi jusqu'à quel âge, pour quel capital et dans quelles conditions de versement ?
La meilleure couverture est celle qui reste compréhensible, finançable et réellement utile à vos proches. Un contrat cohérent repose sur une estimation honnête de vos besoins, une déclaration exacte et une clause bénéficiaire tenue à jour : trois gestes simples qui donnent tout son sens à la protection choisie.


A propos de nous : Clara Sérénité

En tant qu’ancienne infirmière spécialisée en gérontologie, j’ai à cœur d’accompagner les familles et les seniors dans leurs questionnements quotidiens. Sur ViaFamilia Grand Age, je propose des articles pratiques, bienveillants et optimistes pour faciliter la vie à domicile ou en établissement. J’aime aborder des sujets variés, du bien-être à l’innovation. Ma mission : rendre la vieillesse plus douce, plus active et plus épanouissante pour tous.