
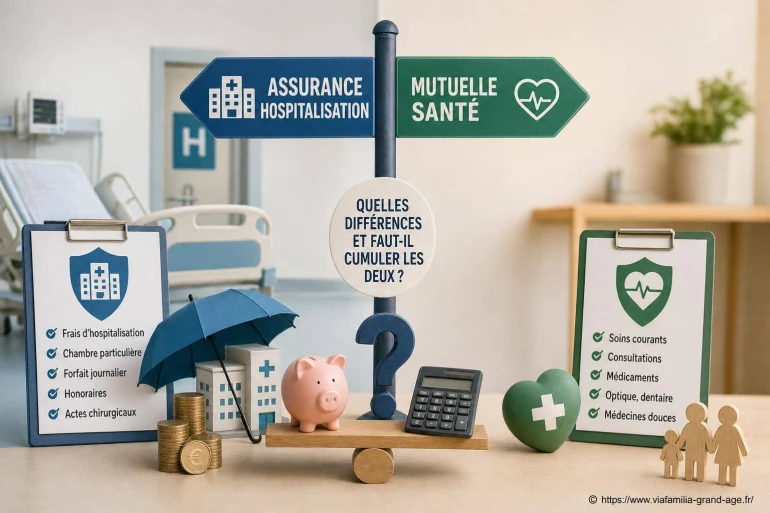
Assurance hospitalisation ou mutuelle santé : quelles différences et faut-il cumuler les deux ?
- Assurance hospitalisation ou mutuelle santé : quelles différences et faut-il cumuler les deux ?
- Ce que couvre une mutuelle santé
- Ce que prend en charge une assurance hospitalisation
- Comparer les deux protections en un coup d'œil
- Faut-il cumuler mutuelle et assurance hospitalisation ?
- Dans quels cas une assurance hospitalisation seule peut-elle suffire ?
- Les points à contrôler avant de choisir
- Un exemple concret de décision
- Préparer son dossier avant une hospitalisation programmée
-
Questions fréquentes
- Quelle est la différence entre une mutuelle santé et une assurance hospitalisation ?
- L'assurance hospitalisation rembourse-t-elle les consultations chez le médecin ?
- Peut-on avoir une mutuelle et une assurance hospitalisation en même temps ?
- Les deux contrats peuvent-ils rembourser la même dépense intégralement deux fois ?
- La chambre individuelle est-elle toujours prise en charge ?
- Une assurance hospitalisation couvre-t-elle les dépassements d'honoraires ?
- Quels documents demander avant une hospitalisation programmée ?
Une mutuelle santé protège les dépenses médicales du quotidien, tandis qu'une assurance hospitalisation se concentre sur les coûts liés à un séjour à l'hôpital ou en clinique. Cumuler les deux peut être pertinent lorsque la mutuelle laisse une part importante à votre charge sur les dépassements d'honoraires, la chambre particulière ou le forfait journalier.
Une hospitalisation peut arriver après une chute, une opération programmée, une maladie soudaine ou une intervention ambulatoire. Même lorsque l'Assurance maladie rembourse une partie des soins, il reste parfois des frais conséquents. La bonne couverture dépend donc moins d'une formule « idéale » que de vos besoins, de votre budget et des garanties déjà prévues par votre contrat santé.
Assurance hospitalisation ou mutuelle santé : quelles différences et faut-il cumuler les deux ?
La différence principale tient au périmètre de couverture. La mutuelle santé, aussi appelée complémentaire santé, intervient sur de nombreux postes : consultations, médicaments, analyses, lunettes, soins dentaires, appareils auditifs et hospitalisation selon le niveau choisi. L'assurance hospitalisation est plus ciblée : elle couvre uniquement, ou presque uniquement, les dépenses liées à une admission à l'hôpital ou en clinique.
Cette spécialisation peut faire baisser la cotisation par rapport à une complémentaire très complète. En échange, elle ne rembourse pas les dépenses courantes chez le médecin, l'opticien ou le dentiste. C'est donc une protection utile contre un risque coûteux, mais elle ne remplace pas toujours une couverture santé globale.
La mutuelle ressemble à un parapluie pour les soins du quotidien ; l'assurance hospitalisation est plutôt un abri renforcé pour les épisodes médicaux les plus lourds.

Ce que couvre une mutuelle santé
Une mutuelle complète les remboursements de l'Assurance maladie. Son niveau de prise en charge varie fortement selon le contrat : une formule d'entrée de gamme peut rembourser le ticket modérateur sur certains actes, tandis qu'une formule renforcée prévoit des plafonds plus élevés pour l'optique, le dentaire ou les honoraires médicaux.
Pour l'hospitalisation, une mutuelle peut prendre en charge tout ou partie du forfait journalier hospitalier, du ticket modérateur, des dépassements d'honoraires du chirurgien ou de l'anesthésiste, ainsi que certains frais de confort. Il faut toutefois lire les garanties avec attention : une mention « hospitalisation prise en charge » ne signifie pas forcément que tous les frais seront remboursés sans limite.
Soins habituels
Consultations, pharmacie, analyses, kinésithérapie et soins spécialisés peuvent être couverts selon les garanties souscrites.
Optique et dentaire
Lunettes, prothèses dentaires et implants relèvent généralement de la mutuelle, pas d'un contrat hospitalier seul.
Séjour hospitalier
La couverture peut inclure les frais médicaux, le forfait journalier et, parfois, une chambre individuelle.
Une mutuelle est donc souvent adaptée aux personnes qui consultent régulièrement, portent des lunettes, anticipent des soins dentaires ou souhaitent couvrir l'ensemble de leurs besoins médicaux. Pour les retraités, l'équilibre est parfois délicat : les besoins de santé augmentent, mais une formule trop large peut peser lourd dans le budget mensuel.

Ce que prend en charge une assurance hospitalisation
L'assurance hospitalisation intervient en complément des remboursements publics lorsque vous êtes admis dans un établissement de santé, y compris lors d'une hospitalisation de jour si le contrat le prévoit. Elle peut régler les frais restant à charge ou verser une indemnité, selon la formule souscrite.
Les garanties fréquemment proposées concernent : [ En savoir plus ici ]
- le ticket modérateur sur les actes hospitaliers ;
- le forfait journalier facturé pendant le séjour ;
- les dépassements d'honoraires des praticiens, dans les limites du contrat ;
- la chambre individuelle, lorsqu'elle est disponible et prévue ;
- des prestations de confort, comme la télévision ou le téléphone, selon les formules ;
- une indemnité journalière en cas d'hospitalisation, dans certains contrats ;
- des services d'assistance : aide ménagère, garde d'animaux, accompagnement des proches ou garde d'enfants, selon les garanties.
Le contenu exact varie d'un assureur à l'autre. Une chambre particulière peut être limitée à un certain nombre de nuits, exclue dans certains établissements ou remboursée dans la limite d'un plafond quotidien. Les dépassements d'honoraires peuvent eux aussi être plafonnés : c'est un point crucial si vous choisissez un spécialiste exerçant en secteur à honoraires libres.
Comparer les deux protections en un coup d'œil
Le tableau suivant permet de distinguer rapidement les usages. Il ne remplace pas la lecture des conditions générales, car les niveaux de remboursement changent d'un contrat à l'autre.
| Critère | Mutuelle santé | Assurance hospitalisation |
|---|---|---|
| Objectif | Couvrir les dépenses de santé courantes et les séjours hospitaliers | Protéger principalement les frais liés à l'hospitalisation |
| Consultations médicales | Oui, selon la formule | Non, en principe |
| Optique et dentaire | Oui, selon garanties et plafonds | Non |
| Chambre particulière | Possible selon le niveau choisi | Souvent proposée, avec limites contractuelles |
| Dépassements hospitaliers | Selon le taux de remboursement prévu | Selon le plafond ou la formule choisie |
| Profil concerné | Personne souhaitant une couverture large | Personne voulant cibler le risque hospitalier |
Faut-il cumuler mutuelle et assurance hospitalisation ?
Le cumul est utile lorsque votre mutuelle couvre correctement les soins courants, mais insuffisamment les frais d'hospitalisation. C'est notamment le cas si votre contrat limite fortement les dépassements d'honoraires, ne rembourse pas la chambre individuelle ou prévoit une prise en charge faible de certains actes spécialisés.
Cette association peut aussi convenir à une personne qui souhaite conserver une mutuelle raisonnable pour les consultations, les médicaments et l'optique, tout en renforçant le poste qui inquiète le plus : l'hôpital. Une intervention chirurgicale avec anesthésie, examens, honoraires médicaux et plusieurs nuits d'hébergement peut laisser un reste à charge élevé si les garanties sont modestes.
Le cumul n'est pas automatique. Souscrire deux contrats sans les comparer peut conduire à payer deux fois pour une même garantie, sans obtenir une meilleure indemnisation. Les remboursements ne peuvent pas dépasser le montant réellement dépensé pour un même soin. Il faut donc repérer précisément ce que couvre déjà votre complémentaire santé.
Dans quels cas une assurance hospitalisation seule peut-elle suffire ?
Une assurance hospitalisation seule peut convenir à une personne qui assume ses dépenses médicales habituelles, consulte peu et veut surtout éviter une facture lourde en cas d'accident ou d'opération. Elle représente parfois une solution plus accessible qu'une mutuelle généraliste, puisque les garanties se concentrent sur un seul risque.
Ce choix comporte une limite évidente : les lunettes, les soins dentaires, les consultations de spécialistes, les analyses de laboratoire ou les médicaments resteront peu ou pas couverts hors hospitalisation. Il est donc plus cohérent pour quelqu'un ayant peu de besoins de santé courants et une capacité financière suffisante pour les dépenses non remboursées.
Pour un senior, l'analyse mérite d'être particulièrement fine. Le risque de séjour à l'hôpital peut augmenter, mais les consultations régulières, les appareils auditifs, les traitements ou les soins dentaires peuvent aussi représenter un budget réel. Une couverture strictement hospitalière peut protéger un événement majeur, tout en laissant de côté des frais récurrents.
Les points à contrôler avant de choisir
Comparer uniquement le montant de la cotisation est insuffisant. Deux contrats affichant un tarif proche peuvent offrir des protections très différentes. Prenez le temps de demander un tableau de garanties et de mettre les lignes côte à côte.
- Vérifiez le niveau de remboursement. Un remboursement exprimé en pourcentage de la base de remboursement de l'Assurance maladie ne couvre pas forcément tous les dépassements d'honoraires.
- Examinez les plafonds. Chambre particulière, indemnité journalière et honoraires peuvent être limités par nuit, par acte ou par période.
- Repérez les délais de carence. Certains contrats n'activent pas immédiatement toutes les garanties, notamment pour une hospitalisation programmée.
- Lisez les exclusions. Certaines situations médicales, certains établissements ou certains soins peuvent faire l'objet de restrictions.
- Contrôlez l'assistance. Un retour à domicile peut être plus simple avec une aide ponctuelle pour les courses, le ménage ou les déplacements.
- Faites le point sur votre contrat actuel. Avant d'ajouter une assurance hospitalisation, identifiez les lacunes réelles de votre mutuelle.
Demandez aussi si la formule prévoit les hospitalisations en ambulatoire. Beaucoup d'interventions sont réalisées sans nuitée : chirurgie de la cataracte, endoscopie, pose de prothèse ou gestes médicaux spécialisés. Une garantie pensée uniquement pour les séjours de plusieurs jours pourrait être moins utile que prévu.
Un exemple concret de décision
Imaginez une personne disposant d'une mutuelle qui rembourse le forfait journalier, mais limite les honoraires hospitaliers et ne prévoit pas de chambre individuelle. Si elle doit être opérée par un praticien pratiquant des dépassements, le reste à charge peut venir surtout de ces honoraires et du confort souhaité pendant le séjour. Une assurance hospitalisation complémentaire peut alors avoir du sens, à condition que ses plafonds couvrent réellement les dépenses envisagées.
À l'inverse, une personne bénéficiant déjà d'une mutuelle renforcée, avec une bonne prise en charge des chirurgiens, anesthésistes, chambres particulières et soins ambulatoires, n'a pas toujours intérêt à ajouter un second contrat. Le coût supplémentaire doit être mis en regard du bénéfice concret attendu.
La question n'est donc pas de multiplier les garanties, mais de fermer les brèches qui comptent vraiment pour votre situation : établissement choisi, habitudes de soins, budget disponible et niveau de confort recherché lors d'un séjour.
Préparer son dossier avant une hospitalisation programmée
Lorsqu'une intervention est prévue, n'attendez pas la veille pour contacter votre organisme complémentaire. Demandez une prise en charge hospitalière et vérifiez les frais annoncés par l'établissement. Le devis peut mentionner la chambre individuelle, les honoraires du chirurgien, ceux de l'anesthésiste et les éventuels suppléments.
Gardez les coordonnées de votre mutuelle ou de votre assureur avec vos documents médicaux. Si un proche vous accompagne, il pourra plus facilement vérifier les démarches utiles. Cette précaution ne supprime pas l'imprévu, mais elle évite de découvrir trop tard une limite de garantie ou une formalité nécessaire.
Questions fréquentes
Quelle est la différence entre une mutuelle santé et une assurance hospitalisation ?
La mutuelle santé couvre généralement plusieurs dépenses médicales, comme les consultations, l'optique, le dentaire et l'hospitalisation. L'assurance hospitalisation se limite principalement aux frais liés à un séjour à l'hôpital ou en clinique.
L'assurance hospitalisation rembourse-t-elle les consultations chez le médecin ?
Non, elle ne rembourse en principe pas les consultations courantes, les médicaments, les lunettes ou les soins dentaires. Ces dépenses relèvent d'une mutuelle santé ou restent à la charge de l'assuré.
Peut-on avoir une mutuelle et une assurance hospitalisation en même temps ?
Oui. Le cumul peut renforcer la couverture des frais hospitaliers lorsque la mutuelle ne rembourse pas suffisamment les dépassements d'honoraires, la chambre particulière ou certains frais de séjour.
Les deux contrats peuvent-ils rembourser la même dépense intégralement deux fois ?
Non. Le total des remboursements ne peut pas dépasser le montant réellement payé pour le soin ou le séjour concerné. Les garanties doivent donc être comparées pour éviter un doublon coûteux et peu utile.
La chambre individuelle est-elle toujours prise en charge ?
Non. Sa prise en charge dépend du contrat, de la disponibilité dans l'établissement et du plafond prévu. Certains contrats remboursent un montant limité par nuit ou excluent certains types de séjour.
Une assurance hospitalisation couvre-t-elle les dépassements d'honoraires ?
Elle peut les couvrir, totalement ou partiellement, selon le niveau de garantie choisi. Il faut vérifier le plafond prévu pour les honoraires du chirurgien, de l'anesthésiste et des autres praticiens intervenant pendant l'hospitalisation.
Quels documents demander avant une hospitalisation programmée ?
Demandez un devis détaillé à l'établissement et une confirmation de prise en charge à votre mutuelle ou assureur. Vérifiez notamment les honoraires, le forfait journalier, la chambre particulière et les éventuels suppléments.


A propos de nous : Clara Sérénité

En tant qu’ancienne infirmière spécialisée en gérontologie, j’ai à cœur d’accompagner les familles et les seniors dans leurs questionnements quotidiens. Sur ViaFamilia Grand Age, je propose des articles pratiques, bienveillants et optimistes pour faciliter la vie à domicile ou en établissement. J’aime aborder des sujets variés, du bien-être à l’innovation. Ma mission : rendre la vieillesse plus douce, plus active et plus épanouissante pour tous.