
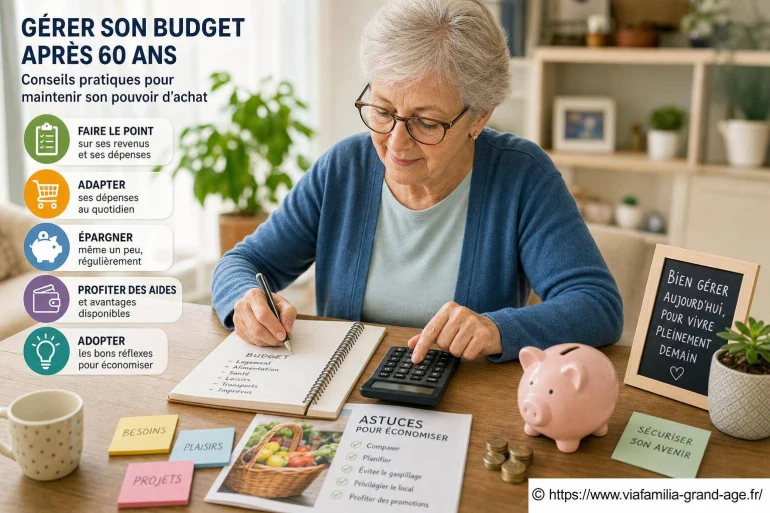
Gérer son budget après 60 ans : conseils pratiques pour préserver son pouvoir d’achat
- Faire le point sur ses revenus et ses dépenses réelles
- Mettre en place un budget simple, visible et tenable
- Réduire les dépenses sans dégrader son quotidien
- Constituer une épargne de précaution avant d'investir
- Préparer les dépenses de santé, de logement et de dépendance
- Vérifier ses droits et demander les aides adaptées
- Protéger son argent des erreurs et des arnaques
- Associer les proches sans perdre son autonomie
-
Questions fréquentes
- Comment établir un budget quand les revenus varient d'un mois à l'autre ?
- Quelle somme faut-il garder disponible pour les imprévus ?
- Faut-il continuer à investir après 60 ans ?
- Comment réduire sa facture énergétique sans gros travaux ?
- Comment choisir une complémentaire santé adaptée ?
- Quelles précautions prendre face à une proposition de placement ?
- À quelle fréquence revoir son budget après 60 ans ?
Après 60 ans, préserver son niveau de vie repose moins sur de grands sacrifices que sur des choix réguliers et lucides : connaître ses revenus stables, anticiper les dépenses variables, protéger son épargne et demander les aides auxquelles on peut prétendre. Gérer son budget après 60 ans : conseils pratiques pour maintenir son pouvoir d'achat commence par une règle simple : chaque euro doit avoir une fonction, sans renoncer à ce qui rend le quotidien agréable.
La retraite, une activité réduite, un changement de logement ou l'apparition de frais de santé modifient souvent l'équilibre financier. Un budget réaliste permet de garder la main, d'éviter les découverts et de financer les projets importants : aider un proche, partir quelques jours, adapter son logement ou remplacer une voiture.
Faire le point sur ses revenus et ses dépenses réelles
Un budget utile ne se construit pas à partir d'une estimation vague. Il faut observer ce qui entre et ce qui sort pendant plusieurs mois, en incluant les dépenses qui ne surviennent pas chaque mois : assurance annuelle, taxe foncière, entretien de la chaudière, cadeaux, lunettes ou réparations.
Commencez par additionner les ressources nettes et régulières : pensions de retraite, pension de réversion, revenus locatifs, complément d'activité, rentes ou intérêts effectivement perçus. Puis distinguez les charges incompressibles des dépenses ajustables. Cette séparation rend les décisions beaucoup plus simples.
| Catégorie | Exemples | Action utile |
|---|---|---|
| Revenus réguliers | Retraites, rentes, loyers | Vérifier les montants réellement versés |
| Charges fixes | Loyer, crédit, assurances, énergie, mutuelle | Comparer les contrats et dates d'échéance |
| Dépenses courantes | Courses, transports, loisirs, habillement | Fixer une enveloppe mensuelle réaliste |
| Dépenses exceptionnelles | Santé, travaux, voiture, aide familiale | Prévoir une réserve dédiée |

Mettre en place un budget simple, visible et tenable
Un tableau compliqué est rarement consulté. Mieux vaut un suivi sur papier, dans un carnet, sur un tableur ou via l'application bancaire, à condition de le regarder régulièrement. L'objectif n'est pas de contrôler chaque achat au centime près, mais de repérer les écarts avant qu'ils ne s'accumulent.
- Noter les revenus mensuels disponibles après prélèvements.
- Déduire les charges fixes qui reviennent automatiquement.
- Prévoir les dépenses de vie courante avec une enveloppe raisonnable.
- Mettre de côté une somme pour les imprévus, même modeste.
- Faire un point mensuel pour corriger sans culpabiliser.
Lorsque les finances sont serrées, il peut être pertinent d'ouvrir un compte ou un sous-compte réservé aux charges annuelles et aux dépenses prévisibles. Cette séparation visuelle évite de confondre l'argent disponible avec l'argent déjà destiné à une échéance future.
Un budget n'est pas une punition : c'est une carte routière. Il indique ce qui peut être dépensé aujourd'hui sans fragiliser demain.
Réduire les dépenses sans dégrader son quotidien
Les économies les plus durables viennent rarement de privations extrêmes. Elles proviennent plutôt d'abonnements oubliés, de contrats jamais renégociés, d'achats répétitifs peu utiles ou d'équipements trop énergivores. L'idée est de préserver les dépenses qui comptent vraiment et de réduire celles qui apportent peu.
Contrats à examiner
Assurance habitation, complémentaire santé, téléphonie, internet et assurances liées à une carte bancaire méritent une vérification. Comparez les garanties, pas uniquement le prix.
Énergie et logement
Un réglage du chauffage, l'entretien des équipements et de petits travaux d'isolation peuvent réduire les consommations sans perdre en confort. [ En savoir plus ici ]
Achats du quotidien
Préparer les menus, consulter le prix au kilo et éviter le gaspillage alimentaire offrent souvent des économies visibles dès le premier mois.
Mobilité et loisirs
Les tarifs réduits, les transports collectifs et les activités proposées localement permettent de rester actif sans alourdir le budget.
Attention aux fausses économies. Supprimer une mutuelle sans analyser les garanties, repousser une consultation médicale ou négliger l'entretien d'un logement peut coûter davantage plus tard. La question à se poser est simple : cette dépense évite-t-elle un problème plus coûteux ou protège-t-elle réellement votre qualité de vie ?
Constituer une épargne de précaution avant d'investir
Avant de rechercher un rendement, sécurisez une réserve d'argent disponible. Cette épargne sert aux dépenses imprévues : appareil ménager en panne, réparation automobile, facture de santé peu remboursée ou aide ponctuelle à un proche. Elle évite de vendre un placement au mauvais moment ou de recourir au crédit.
Le montant adapté dépend de votre situation : logement, santé, stabilité des revenus et personnes à charge. L'essentiel est que cette somme reste accessible et peu risquée. Un livret réglementé ou un compte rémunéré peut répondre à ce besoin selon les produits disponibles et les conditions applicables.
Une fois ce coussin constitué, les placements doivent correspondre à votre horizon et à votre tolérance au risque. À 60 ans ou au-delà, investir reste possible, mais l'argent destiné aux dépenses proches ne devrait pas être exposé à de fortes variations. La disponibilité et la sécurité ont souvent plus de valeur qu'une promesse de gain élevé.
Préparer les dépenses de santé, de logement et de dépendance
Les postes les plus sensibles après 60 ans ne sont pas toujours les plus visibles au départ. La santé, l'adaptation du logement et une éventuelle aide à domicile peuvent peser sur le budget. Les anticiper progressivement est plus confortable que d'y répondre dans l'urgence.
Pour la complémentaire santé, comparez les garanties qui vous servent réellement : hospitalisation, soins dentaires, optique, audiologie ou consultations spécialisées. Un contrat peu cher mais mal adapté peut laisser un reste à charge important. À l'inverse, des garanties inutilisées peuvent gonfler la cotisation.
Du côté du logement, de petites adaptations peuvent améliorer la sécurité : éclairage renforcé, barres d'appui, tapis retirés, douche plus accessible ou rampe extérieure. Certaines aides existent selon les ressources, le niveau d'autonomie et la nature des travaux. Il est utile de se renseigner auprès des organismes publics, de la caisse de retraite ou des services sociaux locaux avant d'engager les dépenses.
Vérifier ses droits et demander les aides adaptées
De nombreuses personnes renoncent à des aides par manque d'information ou parce qu'elles pensent ne pas y avoir droit. Pourtant, une pension modeste, une perte d'autonomie, un logement coûteux ou des dépenses d'énergie élevées peuvent ouvrir l'accès à des dispositifs spécifiques.
- Faire vérifier ses droits auprès d'un travailleur social ou d'un point d'information local.
- Contrôler l'éligibilité aux aides au logement et aux aides liées à l'énergie.
- Se renseigner sur l'allocation personnalisée d'autonomie en cas de perte d'autonomie.
- Interroger sa caisse de retraite sur les aides au maintien à domicile.
- Consulter les réductions de transport, de culture ou de services proposées localement.
Demander une aide n'est pas un échec. C'est utiliser un droit prévu pour soutenir les personnes confrontées à une situation donnée. Gardez vos justificatifs dans un dossier clair : avis d'imposition, relevés de pension, factures, contrats et attestations. Cette organisation simplifie aussi les échanges avec la famille ou un professionnel de confiance.
Protéger son argent des erreurs et des arnaques
Les fraudes financières ciblent fréquemment les personnes disposant d'une épargne ou peu habituées aux démarches numériques. Un appel qui met la pression, un message annonçant un remboursement, un faux conseiller bancaire ou une proposition de placement exclusif sont des signaux d'alerte.
Ne communiquez jamais vos codes bancaires, mots de passe ou code reçu par SMS. Une banque sérieuse ne vous demandera pas de les transmettre par téléphone ou par courriel. En cas de doute, raccrochez, puis contactez vous-même votre établissement avec le numéro figurant sur vos documents officiels.
Associer les proches sans perdre son autonomie
Parler d'argent en famille peut être délicat, mais un échange calme évite bien des malentendus. Il peut s'agir de donner les coordonnées d'un interlocuteur à contacter en cas d'urgence, d'expliquer où se trouvent les documents importants ou de préciser vos souhaits pour une aide future.
Conserver son autonomie ne signifie pas tout gérer seul. Une personne de confiance peut relire un contrat, accompagner à un rendez-vous bancaire ou aider à classer les documents, sans décider à votre place. Si la situation devient complexe, un notaire, un conseiller juridique ou un travailleur social peut apporter un regard neutre.
Le plus utile est d'instaurer une routine légère : un rendez-vous personnel mensuel avec vos comptes, un classement des papiers au fil de l'eau et une révision annuelle de vos contrats. Cette discipline protège le pouvoir d'achat, mais elle apporte aussi une tranquillité précieuse au quotidien.
Questions fréquentes
Comment établir un budget quand les revenus varient d'un mois à l'autre ?
Basez votre budget sur le montant de revenu le plus bas habituellement perçu. Les sommes supplémentaires peuvent alimenter l'épargne de précaution, financer une dépense annuelle ou soutenir un projet choisi.
Quelle somme faut-il garder disponible pour les imprévus ?
Il n'existe pas de montant unique. La réserve doit couvrir les incidents plausibles de votre situation, comme une réparation, une dépense de santé ou une facture exceptionnelle, sans devoir vendre un placement rapidement.
Faut-il continuer à investir après 60 ans ?
Oui, si l'investissement correspond à vos projets, à votre horizon et à votre capacité à accepter une baisse temporaire de valeur. L'argent nécessaire à court terme doit rester sur des supports disponibles et peu risqués.
Comment réduire sa facture énergétique sans gros travaux ?
Réglez correctement le chauffage, entretenez les appareils, limitez les déperditions d'air, utilisez les équipements aux heures adaptées et vérifiez votre contrat. Ces gestes ne remplacent pas une rénovation, mais ils peuvent réduire le gaspillage.
Comment choisir une complémentaire santé adaptée ?
Comparez les garanties liées à vos besoins réels : hospitalisation, dentaire, optique, audiologie et consultations. Examinez aussi les plafonds de remboursement, les exclusions et le montant restant à votre charge.
Quelles précautions prendre face à une proposition de placement ?
Ne signez pas sous pression, vérifiez l'identité de l'interlocuteur, lisez les documents et demandez un avis extérieur. Toute promesse de rendement élevé sans risque doit vous alerter.
À quelle fréquence revoir son budget après 60 ans ?
Un contrôle mensuel permet de suivre les dépenses courantes, tandis qu'un examen plus complet une fois par an aide à revoir les contrats, les assurances, les abonnements et les objectifs d'épargne.
👉 Lire aussi: Tout savoir sur les maisons de retraite : comprendre l'hébergement des personnes âgées


A propos de nous : Lucien Mémoire

Passionné par la transmission et les souvenirs, j’ai consacré plus de 30 ans à accompagner les seniors dans leur quotidien. Sur ViaFamilia Grand Age, je partage conseils, récits et astuces pour mieux vivre cette belle étape de la vie. Mon objectif est d’inspirer confiance et sérénité à nos lecteurs, tout en valorisant leur expérience. Je crois fermement que chaque génération a beaucoup à apprendre des autres. Ensemble, construisons un pont entre passé et avenir.