
Pourquoi prendre une Garantie Accidents de la Vie ?
- Pourquoi prendre une Garantie Accidents de la Vie ?
- Pourquoi Prendre une Garantie des Accidents de la Vie ?
- Pourquoi Prendre une Assurance Accident de la Vie ?
- Assurance Accident De La Vie Pourquoi
- Une protection pensée pour préserver l'autonomie
- Après un accident : les premiers réflexes utiles
- Questions fréquentes
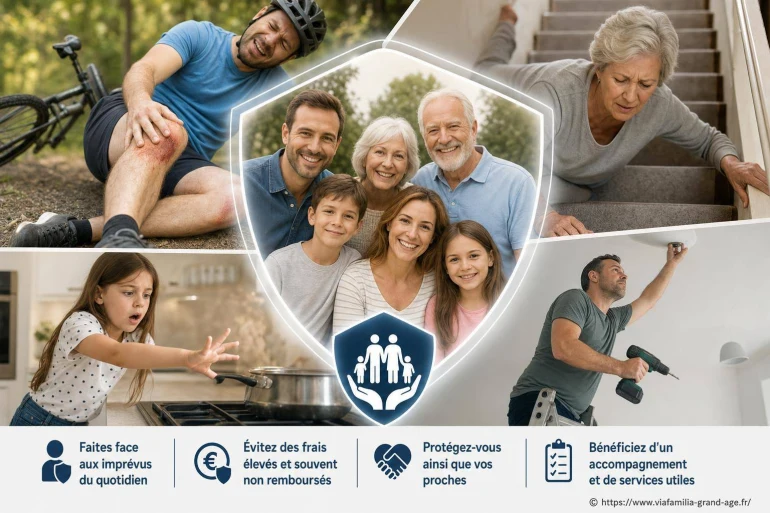
Une chute dans l'escalier, une brûlure en cuisine, une blessure lors d'une promenade ou une agression peuvent bouleverser un quotidien en quelques secondes. La Garantie Accidents de la Vie, souvent appelée GAV, sert à indemniser les conséquences d'accidents qui ne sont pas toujours couverts par les assurances habituelles. Elle apporte une protection financière, mais aussi un accompagnement concret lorsque l'autonomie, le logement ou l'organisation familiale sont touchés.
Pourquoi prendre une Garantie Accidents de la Vie ?
La réponse tient en une idée simple : un accident peut entraîner des frais et des pertes durables, même lorsqu'aucun responsable ne peut être indemnisé. La responsabilité civile d'un tiers, l'assurance habitation ou la complémentaire santé ne répondent pas à toutes les situations. Une GAV vise précisément ces zones moins bien protégées.
Elle peut intervenir après un accident domestique, un accident de loisirs, une catastrophe naturelle ou technologique, une agression, ou encore un attentat, selon les garanties prévues au contrat. Son rôle n'est pas de rembourser une consultation médicale déjà prise en charge par l'Assurance Maladie : elle cherche à compenser les préjudices subis lorsque l'accident laisse des séquelles.
La GAV agit comme un filet de sécurité sous les gestes ordinaires : ceux que l'on fait chaque jour sans imaginer qu'ils puissent un jour devenir coûteux.
Après une fracture complexe ou une perte de mobilité, les dépenses peuvent se multiplier : aide à domicile, adaptation de la salle de bains, équipement spécifique, transport, assistance ponctuelle, voire compensation d'une perte de revenus. La bonne protection est celle qui correspond à votre vie réelle, pas seulement à une liste générale de risques. [ A lire en complément ici ]

Pourquoi Prendre une Garantie des Accidents de la Vie ?
Prendre une GAV permet de protéger son niveau de vie et celui de ses proches après un accident grave de la vie privée. Elle est particulièrement pertinente lorsqu'un accident ne donne lieu à aucune indemnisation par un tiers, par exemple après une chute seule à domicile ou une blessure pendant du bricolage.
Chute à domicile
Glisser dans la salle de bains ou tomber d'un escabeau peut provoquer une incapacité durable, sans responsable contre lequel se retourner.
Accident de loisirs
Jardinage, randonnée, vélo ou bricolage exposent à des blessures parfois lourdes, y compris hors de toute activité sportive encadrée.
Agression
Selon le contrat, les conséquences physiques et psychologiques d'une agression peuvent ouvrir droit à une indemnisation et à un soutien.
Vie familiale
Une formule familiale peut également couvrir le conjoint et les enfants, suivant les conditions et les limites prévues.
Les accidents du quotidien sont souvent sous-estimés parce qu'ils surviennent dans un cadre familier. Pourtant, une mauvaise chute peut imposer des semaines de rééducation, puis des changements plus profonds : installer une douche accessible, faire appel à une aide-ménagère ou renoncer temporairement à conduire. Une GAV ne supprime pas l'épreuve, mais elle évite que son coût aggrave la situation.
L'intérêt d'une GAV varie selon l'âge, la composition du foyer, les loisirs pratiqués et les protections déjà détenues. Une personne vivant seule peut rechercher une aide renforcée après une hospitalisation, tandis qu'un couple peut vouloir préserver l'équilibre financier du foyer. Les besoins évoluent aussi lorsque la mobilité diminue ou que l'on aide régulièrement un proche. Nécessité de la GAV selon le profil permet de réfléchir à ces différences avant de choisir une formule.
Pourquoi Prendre une Assurance Accident de la Vie ?
Une assurance accident de la vie peut indemniser des préjudices qui dépassent les dépenses de santé : souffrances endurées, perte d'autonomie, préjudice esthétique, besoin d'assistance par une tierce personne ou aménagement du domicile. Les modalités exactes dépendent du contrat, notamment du seuil d'intervention et des exclusions.
Le terme préjudice désigne ici les conséquences concrètes de l'accident sur la personne et son quotidien. Après expertise, l'assureur évalue la gravité des séquelles selon les règles prévues. Dans beaucoup de contrats, l'indemnisation est liée à un taux d'atteinte permanente à l'intégrité physique et psychique, couramment abrégé en AIPP. Ce taux correspond à l'existence de séquelles durables ; il ne faut pas le confondre avec un arrêt de travail de quelques jours.
| Situation | Protection souvent mobilisée | Ce que la GAV peut apporter |
|---|---|---|
| Chute seule chez soi | Assurance maladie et complémentaire santé | Indemnisation des séquelles selon le contrat, aide et accompagnement |
| Accident causé par un tiers identifié | Responsabilité civile du tiers | Intervention complémentaire possible selon les garanties |
| Agression | Dispositifs d'indemnisation selon le contexte | Protection contractuelle et services d'assistance éventuels |
| Accident de bricolage | Prise en charge des soins | Couverture des conséquences durables lorsqu'elles atteignent le seuil prévu |
Avant toute souscription, lisez le document d'information et les conditions contractuelles. Vérifiez le seuil de déclenchement, les plafonds d'indemnisation, la définition des accidents couverts, les délais de déclaration et les exclusions. Certains contrats prévoient des garanties plus larges ou des services plus complets que d'autres.
Assurance Accident De La Vie Pourquoi
Une assurance accident de la vie est utile parce que la prise en charge médicale ne couvre pas automatiquement les conséquences matérielles, humaines et organisationnelles d'un accident. Lorsqu'un logement doit être adapté ou qu'une aide devient indispensable, la question n'est plus seulement médicale : elle concerne toute la vie quotidienne.
Imaginez une personne active et autonome qui se blesse gravement en taillant une haie. Après l'hospitalisation, les soins sont remboursés suivant les règles habituelles. Mais qui finance la barre d'appui, les déplacements en taxi vers les rendez-vous, l'aide ponctuelle pour les courses ou le réaménagement d'une pièce si les séquelles perdurent ? C'est sur ce type de conséquences que la GAV prend son sens.
L'indemnisation ne se limite pas à un montant versé après un accident : elle peut aider à maintenir des habitudes essentielles et à organiser le retour à domicile. Les besoins diffèrent selon la nature des séquelles, le logement et l'entourage disponible. Une évaluation précise permet d'identifier les aides matérielles ou humaines réellement nécessaires. Utilité concrète de la garantie éclaire cette dimension pratique, souvent décisive au moment de retrouver son cadre de vie.
Les points à comparer avant de signer
Comparer les contrats ne consiste pas seulement à regarder la cotisation. Les garanties doivent être lisibles et adaptées à votre situation personnelle.
- Le seuil d'AIPP à partir duquel une indemnisation est versée.
- Les événements garantis : accidents domestiques, loisirs, agressions, catastrophes, accidents médicaux éventuels.
- Les exclusions, notamment pour certaines activités sportives, comportements à risque ou situations particulières.
- Les plafonds d'indemnisation et la méthode d'évaluation des préjudices.
- Les services d'assistance : aide à domicile, soutien psychologique, garde d'enfants, accompagnement après hospitalisation.
- Les personnes couvertes : souscripteur seul, couple, enfants ou foyer entier.
Demandez aussi comment fonctionne l'expertise médicale et quels justificatifs sont nécessaires. En cas d'accident, un dossier complet facilite l'analyse : certificats médicaux, comptes rendus d'hospitalisation, factures de dépenses liées au sinistre et preuves des aménagements réalisés peuvent s'avérer utiles.
Une protection pensée pour préserver l'autonomie
Avec l'avancée en âge, un accident peut fragiliser une autonomie construite au fil des années. Cela ne signifie pas que chaque personne doit souscrire la même garantie, mais qu'il est utile d'anticiper les solutions qui éviteraient une désorganisation brutale du quotidien.
Le retour à domicile est souvent au centre des préoccupations. Une GAV comportant des prestations d'assistance peut, selon le contrat, prévoir une aide temporaire après une hospitalisation ou une immobilisation. Ce soutien n'est pas anodin : il peut permettre de continuer à vivre chez soi dans de meilleures conditions pendant la phase de récupération.
- Faites le point sur vos couvertures.
Relisez les garanties incluses dans vos contrats habitation, santé, prévoyance ou carte bancaire. Vous repérerez plus facilement les doublons et les manques.
- Identifiez les risques concrets.
Escaliers, salle de bains, travaux de jardin, pratique sportive, déplacements fréquents : partez de vos habitudes plutôt que d'un scénario abstrait.
- Comparez les seuils et les assistances.
Un contrat accessible n'a pas la même utilité si son seuil est élevé ou si les services proposés ne répondent pas à vos besoins.
- Conservez les documents utiles.
Les conditions générales, les coordonnées d'assistance et les modalités de déclaration doivent rester faciles à retrouver.
Après un accident : les premiers réflexes utiles
La priorité reste toujours la santé : contacter les secours si nécessaire, consulter un professionnel de santé et suivre les prescriptions. Une fois l'urgence passée, déclarez l'accident dans le délai prévu par votre contrat. N'attendez pas que toutes les conséquences soient connues pour signaler le sinistre.
Conservez les éléments qui permettent de retracer les faits et leur impact. Photographier un équipement endommagé, garder les ordonnances, noter les dates d'hospitalisation et archiver les frais engagés est utile. Si des séquelles persistent, le suivi médical et l'expertise deviennent des étapes importantes de l'indemnisation.
Une assurance bien choisie ne se juge pas seulement le jour de la souscription. Elle révèle sa valeur au moment où il faut être aidé concrètement : comprendre les démarches, organiser une assistance, défendre l'évaluation d'un préjudice et retrouver des conditions de vie acceptables.
Questions fréquentes
La Garantie Accidents de la Vie est-elle obligatoire ?
Non, la Garantie Accidents de la Vie n'est pas obligatoire. Elle constitue une protection facultative destinée à couvrir les conséquences d'accidents de la vie privée qui ne relèvent pas toujours de la responsabilité d'un tiers.
Quels accidents peuvent être couverts par une GAV ?
Selon le contrat, une GAV peut couvrir les accidents domestiques, de loisirs, certaines agressions, les catastrophes naturelles ou technologiques et d'autres événements prévus dans les conditions de garantie. Les exclusions et les seuils d'intervention doivent être vérifiés avant la souscription.
La GAV rembourse-t-elle les frais médicaux ?
Les frais médicaux sont d'abord pris en charge par l'Assurance Maladie et la complémentaire santé selon leurs garanties. La GAV vise surtout l'indemnisation des conséquences durables de l'accident, comme une perte d'autonomie, un besoin d'aide humaine ou l'adaptation du logement, lorsque les conditions du contrat sont réunies.


A propos de nous : Lucien Mémoire

Passionné par la transmission et les souvenirs, j’ai consacré plus de 30 ans à accompagner les seniors dans leur quotidien. Sur ViaFamilia Grand Age, je partage conseils, récits et astuces pour mieux vivre cette belle étape de la vie. Mon objectif est d’inspirer confiance et sérénité à nos lecteurs, tout en valorisant leur expérience. Je crois fermement que chaque génération a beaucoup à apprendre des autres. Ensemble, construisons un pont entre passé et avenir.